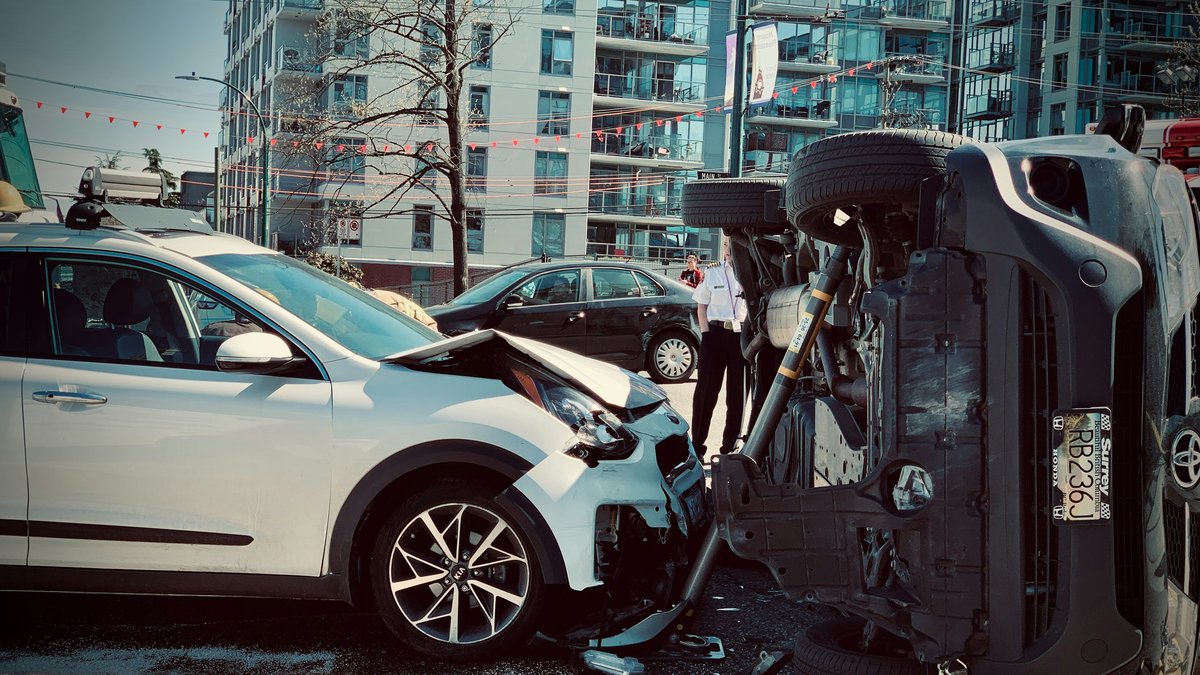
Une victime d'accident de la route accepte trop souvent la première offre de l'assureur. Or, entre la première proposition et l'indemnisation finale obtenue après expertise contradictoire et négociation poste par poste, l'écart dépasse fréquemment 50 %. La loi Badinter garantit le principe d'une indemnisation intégrale, mais ce principe n'a de valeur que si la victime sait l'activer dans les délais et avec les bons outils. Ce guide détaille la procédure, l'expertise médicale et le chiffrage des préjudices.
La loi Badinter, fondement de l'indemnisation routière
La loi n° 85-677 du 5 juillet 1985, dite loi Badinter, a profondément modifié le régime d'indemnisation des victimes de la circulation. Son principe directeur tient en une phrase : toute victime non conductrice d'un accident impliquant un véhicule terrestre à moteur a droit à une indemnisation intégrale, sans qu'on puisse lui opposer la faute, à l'exception de la faute inexcusable cause exclusive du dommage. Les piétons, cyclistes, passagers et enfants bénéficient ainsi d'une protection quasi automatique.
Le statut du conducteur fautif est différent. Sa propre faute peut limiter, voire exclure, son droit à indemnisation. La Cour de cassation apprécie ce partage au cas par cas, en tenant compte de la nature de l'infraction (vitesse, alcoolémie, défaut de ceinture, refus de priorité) et de son lien causal avec le dommage. Une réduction de 25 à 50 % est fréquente lorsque l'alcoolémie est en cause ; une réduction totale reste rare.
L'indemnisation suit ensuite le mécanisme classique du droit commun : poste par poste, sur la base de la nomenclature Dintilhac, avec recours subrogatoire des organismes sociaux pour les dépenses de santé déjà prises en charge. Le présent article traite uniquement de cette dimension civile. Pour les qualifications pénales (blessures involontaires, homicide involontaire, délit de fuite), un article distinct du cocon développe le sujet.
Les chiffres clés de l'indemnisation routière
Les données publiées chaque année par l'Observatoire national interministériel de la sécurité routière donnent la mesure du contentieux. Le bilan définitif 2024 publié en mai 2025 confirme une accidentalité encore lourde, avec une part importante de dossiers d'indemnisation gérés via la convention IRCA conclue entre les assureurs membres de la Fédération Française de l'Assurance.
L'accidentalité routière française en chiffres
La convention IRCA, pour Indemnisation Rapide des Accidents Corporels, organise un accord entre assureurs : pour les sinistres légers et moyens, l'assureur de la victime gère directement le dossier, puis se fait rembourser par l'assureur du responsable. Le mécanisme accélère la procédure, mais ne dispense pas la victime de défendre activement son chiffrage : l'assureur reste un assureur, même quand il agit pour le compte d'un autre.
L'expertise médicale, pivot du chiffrage
Tout repose sur une seule réunion : l'expertise médicale contradictoire. C'est elle qui fixe la nature et la gravité des séquelles, et donc l'assiette de l'indemnisation. L'assureur missionne son médecin-conseil, qui propose une date. La victime peut, et doit, se présenter assistée de son propre médecin-conseil, choisi de manière indépendante, ainsi que de son avocat.
Concrètement, le médecin-conseil de l'assureur examine la victime, étudie le dossier médical et rédige un rapport qui se prononce sur sept points clés : la date de consolidation, le déficit fonctionnel temporaire et permanent, le pretium doloris, le préjudice esthétique, le préjudice d'agrément, la tierce personne et la perte de gains professionnels. Ces conclusions servent ensuite de base à l'offre.
La présence du médecin-conseil de victimes change l'équilibre. Il vérifie chaque cotation, conteste les sous-évaluations, complète le dossier d'antécédents et s'appuie sur les bilans des médecins traitants. Un AIPP de 8 % proposé par l'assureur peut être réévalué à 14 % après débat technique. Sur un préjudice grave, l'écart représente plusieurs dizaines de milliers d'euros.
L'avocat, lui, prépare la victime à l'examen, vérifie le respect du contradictoire, conserve trace des objections soulevées et garantit la possibilité de contester ultérieurement le rapport devant le juge si l'expertise s'écarte du dossier médical.
Les postes de préjudice Dintilhac applicables
Depuis le rapport remis à la Garde des Sceaux en juillet 2005, la nomenclature Dintilhac sert de grille de lecture commune à l'ensemble du dommage corporel français. Pour un accident de la route, les postes principaux sont les suivants, avec leur base de calcul indicative tirée du référentiel Mornet 2024.
Les principaux postes indemnisés
| Poste | Définition courte | Base Mornet (indicative) |
|---|---|---|
| DFP | Déficit fonctionnel permanent : séquelles définitives, AIPP en pourcentage | De 1 200 à 2 500 € le point selon âge |
| DFT | Déficit fonctionnel temporaire : gêne quotidienne avant consolidation | Environ 25 € par jour de DFT total |
| Souffrances endurées | Pretium doloris coté de 1 (très léger) à 7 (très important) | De 1 500 € (1) à 80 000 € et plus (7) |
| Préjudice esthétique permanent | Cicatrices, boiteries, atteintes visibles, coté de 1 à 7 | De 1 500 € à 50 000 € et plus selon cotation |
| Préjudice d'agrément | Impossibilité de pratiquer une activité sportive ou de loisir préexistante | Évaluation cas par cas, fonction des justificatifs |
| Tierce personne | Aide humaine pour les actes de la vie quotidienne | Taux horaire indicatif de 13 à 20 € de l'heure |
| Pertes de gains professionnels | Salaires perdus avant et après consolidation, capitalisation viagère possible | Calcul actuariel avec barème de capitalisation |
Sources : nomenclature Dintilhac 2005 et référentiel Mornet 2024.
D'autres postes peuvent s'ajouter : préjudice scolaire ou universitaire pour les jeunes victimes, préjudice sexuel, préjudice d'établissement, préjudice permanent exceptionnel pour les séquelles atypiques. Le travail de l'avocat consiste à n'oublier aucun poste pertinent et à fournir les justificatifs qui permettent de chiffrer chacun d'eux à sa juste mesure.
Le calcul du DFP, élément le plus discuté
Le déficit fonctionnel permanent est presque toujours le poste central du dossier. Il chiffre l'AIPP, c'est-à-dire le pourcentage d'atteinte permanente à l'intégrité physique et psychique. Le médecin expert l'évalue après consolidation, en s'appuyant sur le barème dit du Concours médical pour la cotation et sur les guides spécialisés pour les pathologies particulières (orthopédie, neurologie, ophtalmologie).
La valeur du point d'AIPP varie selon l'âge de la victime au jour de la consolidation. Le référentiel Mornet 2024 retient une fourchette indicative qui démarre autour de 1 200 € le point pour les personnes âgées et peut dépasser 2 500 € le point pour les jeunes adultes ayant subi un préjudice de longue durée. Pour un AIPP de 25 % chez une victime de trente-cinq ans, l'enjeu se situe autour de 55 000 à 60 000 € pour le seul poste DFP. Le passage de 25 à 30 % d'AIPP représente, dans le même cas, environ 12 000 € supplémentaires.
Cette mécanique explique pourquoi la cotation de l'AIPP est l'objet principal de la négociation. Elle explique aussi pourquoi se présenter à l'expertise sans assistance médicale revient à signer un chèque en blanc.
Les délais légaux à respecter
La loi Badinter et le Code des assurances imposent un calendrier strict à l'assureur, mais la victime a aussi des délais à surveiller pour ne pas se laisser dépasser.
Offre provisionnelle de l'assureur dans les huit mois suivant l'accident, pour permettre à la victime de faire face aux dépenses immédiates (article L. 211-9 du Code des assurances). Offre définitive dans les cinq mois suivant la date de consolidation. Prescription décennale de l'action en responsabilité pour dommage corporel à compter de la consolidation, en application de l'article 2226 du Code civil. Versement de l'indemnité dans le mois suivant l'acceptation de l'offre, sous peine de doublement du taux d'intérêt légal.
Trois délais concentrent l'attention. Le premier est l'offre provisionnelle à huit mois : elle n'est pas une offre définitive mais une avance, conçue pour soulager la trésorerie de la victime durant la convalescence. Le second est l'offre définitive à cinq mois après consolidation : c'est elle qui ouvre le compte à rebours de la négociation. Le troisième est la prescription décennale : passé ce délai, l'action est perdue. Tant que l'état de santé évolue, le compteur de la prescription définitive ne court pas, ce qui justifie de bien faire constater la consolidation.
Le rôle de l'avocat dans la négociation
L'avocat intervient dès la déclaration du sinistre et apporte une triple contribution. Il sécurise d'abord le périmètre du dossier en vérifiant les recours possibles : assurance directe du conducteur, assurance du tiers, garantie du conducteur, fonds de garantie pour les véhicules non assurés. Il prépare ensuite l'expertise médicale en lien avec un médecin-conseil de victimes, qui devient le binôme technique de la négociation. Il pilote enfin la discussion poste par poste avec l'assureur, en confrontant les chiffres proposés à la jurisprudence, aux barèmes et aux pièces du dossier.
Tant que l'état de santé n'est pas stabilisé, aucun chiffrage n'est juste. Notre méthode commence par freiner les offres prématurées, puis par documenter chaque poste avec un médecin-conseil de victimes et un dossier de pièces complet. C'est ce travail invisible qui fait la différence entre une indemnisation acceptable et une indemnisation réelle.
Maître Saïma Rasool , avocate au Barreau de Seine-Saint-Denis, méthode du Cabinet, entretien interne, mai 2026.
Lorsque l'assureur refuse de revaloriser une cotation pourtant justifiée, l'avocat saisit le tribunal judiciaire compétent. Il peut aussi solliciter une expertise judiciaire, dont les conclusions s'imposent au débat sans pouvoir être écartées d'un trait de plume. Cette voie reste utilisée pour les dossiers à enjeu lourd, en particulier ceux qui mobilisent des séquelles neurologiques durables.
Notre pratique au cabinet Saïma Rasool
Inscrite au Barreau de Seine-Saint-Denis depuis 2001 et titulaire du Diplôme universitaire de Réparation Juridique du Dommage Corporel délivré par Paris 1 Panthéon-Sorbonne, Maître Saïma Rasool accompagne les victimes d'accidents de la route à Montreuil, Paris et dans toute l'Île-de-France. Le Cabinet intervient à toutes les étapes de la procédure : étude du dossier de circulation, recours subrogatoires, préparation et assistance à l'expertise médicale par un médecin-conseil de victimes, négociation chiffrée poste par poste avec l'assureur, recours contentieux devant le tribunal judiciaire en cas de désaccord persistant.
Si vous avez été blessé dans un accident de la circulation, ne signez aucun document avant d'avoir fait évaluer votre situation. Un premier rendez-vous au Cabinet permet d'examiner le dossier, de vérifier l'état d'avancement de l'instruction et de poser une stratégie. Découvrez aussi notre expertise en droit des victimes et de la réparation du dommage corporel ainsi que nos articles sur les accidents de la voie publique et les accidents de la vie privée.
Vous avez été victime d'un accident de la route ?
Évaluation du dossier, préparation de l'expertise médicale, identification des recours et chiffrage des postes Dintilhac aux côtés d'un médecin-conseil de victimes.
Contactez-nous